
Filozofija o čovjeku: bolje dobra pitanja, nego loši odgovori
Čovjek. Ta neobična pojava u svijetu živih bića, jedinstvena vrsta kojoj pripadaju primjerci kao što su Nikola Tesla, Kanye West, Majka Tereza, Kim Jong-un i PewDiePie. Što je ono što sve njih povezuje i po čemu ih možemo zvati jednim imenom? To što su sisavci? Ili možda ipak nešto više od toga? Odgovore na ta i druga pitanja nudi nam filozofija.
Wikipedija – internetska majka znanja
Krenimo od jedne zanimljivosti. Prema podacima iz 2016., čak 97% članaka na engleskoj Wikipediji svojom prvom poveznicom u konačnici vodi do članka o filozofiji, koji nakon nekoliko klikova vodi natrag do sebe. Na hrvatskoj je Wikipediji taj postotak znatno manji, poglavito zbog relativno slabe primjene metode označavanja teksta poveznicama. Međutim, taj se obrazac očituje čak i tamo gdje su poveznice posve nasumične i sadržajno nepovezane s osnovnom temom članka. Na primjer: Lihtenštajn, menadžer ili Spužva Bob Skockani.
Tu pojavu možemo tumačiti na dva načina. Prvi je taj da članci započinju s poveznicom na neku kategoriju u odnosu na predmet članka jer tako nalažu upute Wikipedije za pisanje članaka. Međutim, ta metoda klasifikacije znanja ne vrijedi samo za Wikipediju. Svi leksikoni, enciklopedije i rječnici pojmove definiraju više-manje jednako, od konkretnijeg prema općenitijem. Tu se krije drugo, važnije tumačenje ove pojave. A to je da filozofija možda doista jest konačno odredište svake čovjekove potrage za znanjem.
Što je filozofija?
Znamo da riječ “filozofija” danas u svakodnevnoj, ležernoj uporabi često ima negativno značenje. Tako je jedan komentator na nekoj nogometnoj utakmici rekao da “igrač nije uspio zabiti jer je previše filozofirao u šesnaestercu”.

Filozofija, od grčkih riječi filein (ljubiti) i sofia (mudrost), znači upravo ono što je u samom njenom nazivu – ljubav prema mudrosti. Jednostavnije rečeno, filozofija postavlja “velika pitanja” i na njih traži pouzdane, razumski utemeljene odgovore. Ideal mudrosti možemo shvatiti i kao težnju općem znanju ili sveobuhvatnom razumijevanju stvarnosti. U tome se ona razlikuje od svih znanosti, koje nazivamo partikularnim, zato što one proučavaju dijelove stvarnosti. Na primjer:
- psihologija nam može reći puno toga o čovjekovim emocijama, crtama ličnosti i temperamentu, ali filozofija nam govori da smo nešto više od svega toga – da smo samosvjesna bića koja imaju slobodnu volju, da su naše emocije u određenom odnosu s našim razumom, da možemo nadići svoja ograničenja itd.;
- primjenom znanosti i tehnologije možemo, primjerice, unaprijediti zdravlje i riješiti niz drugih problema povezanih s kvalitetom života, ali filozofija nas, kroz etiku i bioetiku, tjera da se pitamo trebamo li i smijemo li činiti sve što možemo u svoju korist, samo zato što možemo i želimo;
- dok biologiju, kemiju ili fiziku može zanimati kako se u nekim zadanim uvjetima ponaša neki pojedinačni živi organizam, filozofiju zanima što mislimo kad kažemo život, što znači ljudski život, otkud život, zašto uopće išta postoji, kako nešto možemo pouzdano znati…
“Trebamo se, dakle, baviti filozofijom, ili se oprostiti od života i otići odavle, jer sve je ostalo golema besmislica i naklapanje.”
Aristotel, Nagovor na filozofiju
Čovjek - vječni filozofski problem
Jedna od tema koje su oduvijek u samom središtu filozofije, između ostalog i zbog toga što za njih nikada nećemo imati zadovoljavajuća rješenja – sigurno ne onakva kakva nam za svoje specijalne probleme nude egzaktne znanosti – jest sam čovjek. Tim se “problemom” čovjek bavi otkako “zna za sebe”. U najstarijim mitovima o postanku svega čovjek redovito ima središnju ulogu ili dolazi kao vrhunac stvaranja. U antičkoj Grčkoj nalazimo poznatu maksimu “upoznaj samog sebe” (grč. gnothi seauton). Kod najranijih filozofa čitamo o tome kako “neispitan život nije vrijedan življenja”. Iz tog povijesnog procesa upoznavanja samog sebe iznikle su raznorazni pokušaji sveobuhvatnih teorija o čovjeku. Ako bismo ih htjeli ugrubo razgraničiti na dvije glavne struje, onda bi to otprilike bile:
- one koja ga promatraju kao potpuno prirodno, materijalno biće i najrazvijeniju životinju
- one koje u njemu gledaju nešto nematerijalno, ne-prirodno i nesvedivo na znanstvene metode.
Što je onda čovjek?
Kako univerzalno definirati čovjeka tako da obuhvatimo sve bogatstvo tako nespojivih pojava koje jednako odgovaraju riječi “čovjek”? Na jednom kraju duginog spektra definicija imamo strogo znanstvenu formulaciju, prema kojoj je čovjek sisavac, primat, rod homo, vrsta homo sapiens. Na drugom kraju spektra imamo apstraktne definicije, koje čovjeka svode na neki zajednički nazivnik, kao što je ona Dostojevskog: čovjek je “biće na dvije noge koje je nezahvalno”.

Cjelovita definicija trebala bi uključiti obje te krajnosti, kao i sve nijanse između njih. No možemo li zbilja do kraja “obuhvatiti” sve ono što čovjek jest? Je li takvo nešto uopće moguće? Iako nas filozofija gura da postavljamo pitanja koja nas nadilaze, kao što je i pitanje o čovjekovu jedinstvu, ona nam istovremeno otkriva da na mnoga velika pitanja ustvari nikada nećemo imati odgovor. (Psst: neke odgovore možeš dobiti ako se prijaviš na našu edukaciju.)
Osim toga, čini se da nas ono što nam filozofija govori o čovjeku – ili bolje reći ono što nas filozofija o njemu pita – ostavlja s velikim zadatkom. To je pitanje kako živjeti kao osobni, racionalni, slobodi, moralno odgovorni i međusobno povezani sisavci. Nijedna teorija ne daje nam savršeno i konačno rješenje tog zadatka, kao ni sve odgovore na sva moguća pitanja. Međutim, baviti se filozofijom znači uvijek pitati, a to znači uvijek tražiti. A ako tražimo, imamo veće šanse da ćemo nešto i naći, nego da ne tražimo. Ima smisla, zar ne?
Kako nam filozofija pomaže?
Zaključimo s primjerom jednog filozofskog “problema”. Rekli smo već da kao čovjek imaš slobodnu volju. Ali što to zapravo znači? Različite filozofske škole nude nam različita tumačenja. Danas u svakodnevnom govoru biti slobodan obično znači moći činiti ovo ili ono. Uz sve svoje tjelesne, psihološke, društvene i druge ograničenosti, imaš i određeni prostor slobode iz kojeg možeš nešto učiniti s onim što je već zadano.
Međutim, prije nego što stekneš uvjete u kojima svoju slobodu možeš ostvariti, neko vrijeme ovisiš o velikoj mreži drugih, koji za tebe moraju u većoj ili manjoj mjeri žrtvovati svoju slobodu koju su mogli ostvariti na bezbroj drugih načina (roditelji, obitelj, društvo, narod, civilizacija). A kad se konačno formiraš u samostalna, slobodno odlučujućeg moralnog subjekta, moraš se suočiti s činjenicom da drugi sad postavljaju ograničenja tvojoj slobodi. Bilo aktivno (u smislu pravila, zakona i zabrana), bilo pasivno (u smislu da neodgovornom primjenom svoje slobode možeš ugroziti slobodu drugih).
Tako dolazimo do pitanja kako urediti prostor slobode u svijetu u kojem postoji više od jednog slobodnog moralnog subjekta. Jesmo li, možemo li i kako možemo (svi) biti slobodni, u svijetu u kojem smo tako povezani da svojim postupcima izravno ili neizravno utječemo jedni na druge? Međutim, na to pitanje ne možemo valjano odgovoriti ako nismo najprije riješili pitanje što je to sloboda. A time otvaramo nova…
Pitanja, pitanja, pitanja
Što je sloboda? Je li sloboda mogućnost da činimo što god želimo? Možemo li uopće biti slobodni ili smo u svemu predodređeni? Kako znamo kad smo slobodni, a kad postupamo “mehanički”? Jesmo li dužni ograničiti svoju slobodu u korist drugih? Jesmo li jednako odgovorni prema svim ljudima ili samo prema nekima? Jesu li moralne vrijednosti apsolutne i univerzalne ili posve ovise o društvu i kulturi? Pitanja je mnogo, a odgovora još više…
_________________
Hvala ti na čitanju i hvala što nas pratiš.
Još s bloga
Sve objave
Čitanje u svakoj dobi: kako ponovno pronaći vrijeme za knjigu?
Koliko si puta rekao da nemaš vremena za čitanje? Knjiga čeka na polici, ti pogledaš naslovnicu i pomisliš: „Pročitat ću je kad uhvatim malo vremena.
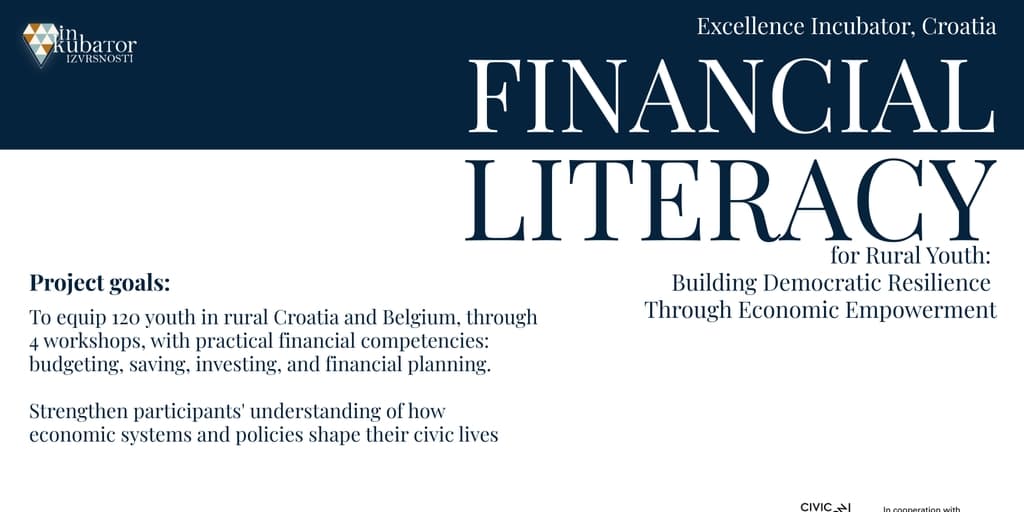
More Than Money: Why Financial Literacy Is a Democratic Competence
Reflections from the Financial and Economic Literacy NECE Lab, Vienna, 27–28 April 2026 When we talk about financial literacy, most people picture budgeting apps, savings accounts, and the fine print on a loan agreement. Useful things, but a narrow picture. Increasingly, educators, researchers, and policymakers across Europe are making a bigger claim: understanding money is not only a personal survival skill. It is a foundation of active citizenship and democratic resilience. That claim was the beating heart of the Financial and Economic Literacy NECE Lab in Vienna, a two-day gathering hosted by THE CIVICS Innovation Hub together with Znanje na djelu and the Erste Financial Life Park (FLiP), with the support of ERSTE Foundation. We were proud to be part of it, having Magdalena Basić Alando actively participate and present our own project, Financial Literacy for Rural Youth, and learning alongside practitioners from across the continent. This post pulls together what the research actually says, and what we saw play out in the room. The problem: too many young people can't apply what they know Start with the evidence. In the OECD's most recent international assessment of 15-year-olds, released in 2024, the picture is sobering: across the 14 OECD countries assessed, 18% of students on average do not have basic proficiency in financial literacy, meaning they cannot apply their knowledge to real-life situations involving financial decisions. The gap is not evenly distributed. Socio-economically disadvantaged students are over-represented among low performers, which risks entrenching inequality as those students become adults. In other words, the young people who most need economic confidence are the ones least likely to be given it — a pattern that maps neatly onto who feels shut out of public life more broadly. There is a hopeful flip side. Financial literacy and positive financial behaviour are linked: students with stronger skills behave more responsibly with money and are more forward-looking, with high performers markedly more likely than low performers to save. Skills, attitudes, and behaviour move together — which is exactly why how we teach matters as much as what we teach. The bigger claim: financial literacy feeds democratic participation Here is where the Vienna conversation went beyond personal finance. One of the Lab's expert speakers was Anna Lo Prete of the University of Turin, whose research sits right at this intersection — and whose work is among the clearest evidence we have on the question. Lo Prete's cross-country analysis documents a positive association between political participation — measured by the number of citizens voting in national elections — and the awareness of the trade-offs behind private and public decisions that basic financial education captures. Crucially, this is not just correlation dressed up: empirical models that control for a large set of other determinants of voter turnout indicate that financial literacy continues to have a positive and causal impact on electoral participation. Why would that be? The logic is intuitive once you see it. Understanding some economics and finance helps citizens grasp the reasons behind public intervention and weigh the pros and cons of policy proposals and agendas. A voter who understands taxation, public budgets, inflation, and debt is simply better equipped to evaluate the promises on a ballot — and harder to mislead. The catch: financial literacy alone isn't enough It would be too easy to conclude "teach kids about compound interest and democracy takes care of itself." The research is more demanding than that — and this nuance came up repeatedly in Vienna's group work. A recurring critique in the academic literature is that much mainstream financial education quietly frames citizens as consumers rather than participants. One influential analysis argues that dominant financial literacy programmes can end up promoting a limited, consumerist form of civic engagement, and that what is really needed is a critical, emancipatory civic financial literacy for an engaged citizenry able to extend and protect more robust conceptions of freedom and democracy. Scholars working on integrative economic education put the point sharply: financial literacy without civic competence remains a merely reactive skill rather than a source of genuine political agency, which is why financial literacy and civic competences should be understood as parts of a single integrative concept of economic education. The two only reach their full value when taught together — money knowledge that can read the system, not just cope with it. Europe is building the scaffolding None of this is happening in a vacuum. The policy architecture is catching up with the research. In 2023 the European Commission and the OECD jointly published a Financial Competence Framework for Children and Youth in the European Union. It is not only about interest rates and risk: alongside the four core content areas — money and transactions, planning and managing finances, risk and reward, and the financial landscape — the framework deliberately integrates cross-cutting dimensions including digital finance, sustainable finance, entrepreneurship, and citizenship. Citizenship is written into the framework by design. On the civic side, the Council of Europe's Reference Framework of Competences for Democratic Culture exists precisely to equip young people with the competences needed to defend and promote human rights, democracy and the rule of law, to act as active citizens, and to live peacefully together with others. Read the two frameworks side by side and the overlap is obvious: critical thinking, informed decision-making, and the confidence to participate. What this looks like in practice: rural youth and economic autonomy This is the gap our own project set out to close, and the reason we were presenting it in Vienna. Financial Literacy for Rural Youth: Building Democratic Resilience Through Economic Empowerment merges financial and civic education for an audience usually left out of both: young people in rural areas, who are systematically underrepresented in programmes that tend to be urban-centred. Working with our partners, the project equips rural GenZ participants in Croatia and Belgium with practical competences: budgeting, saving, investing, planning; through gamified, peer-to-peer, blended learning adapted to rural digital realities. But the design goes a step past personal finance, exactly along the lines the research recommends. Participants learn to analyse economic policies, financial products, and media narratives about money, so they can resist manipulation and make informed civic choices. The premise is that economic dependency and exclusion are themselves barriers to democratic participation, and that when young people understand how taxation, public budgets, and economic policy shape their own lives, they engage more meaningfully in democratic processes. A transnational peer exchange between Croatian and Belgian participants adds a cross-cultural, shared-European dimension, a small counterweight to the polarisation that tends to follow economic marginalisation. The pilot trainings in Croatia are already complete, with workshops in Belgium still ahead. And the methodology is being built to outlast the project and be shared amongst all stakeholders. Where the formal and non-formal worlds meet If there was one moment in Vienna that made the abstract concrete, it was the guided tour of the Erste Financial Life Park (FLiP), FLiP turns financial education into something you can walk through and touch: interactive stations where visitors make real-feeling budgeting decisions and immediately see the consequences. It is a vivid rebuttal to the idea that money education has to be dry. A theme the NECE Lab kept returning to, and one the research underlines, is the relationship between formal schooling and non-formal education. Classrooms provide reach and legitimacy; non-formal initiatives like ours provide the agility to reach underserved groups, experiment with gamified and peer-led methods, and adapt fast. The most promising path forward is not one or the other, but connective tissue between them: school systems that borrow the energy of non-formal approaches, and civic organisations whose toolkits can be picked up and used inside classrooms. The takeaway The case made in Vienna, and backed by the evidence, is straightforward but consequential. Financial literacy is not merely about helping individuals stay solvent. Done well, paired with civic competence rather than reduced to consumer advice, it strengthens people's capacity to understand the systems they live in, to resist manipulation, and to participate in the democratic decisions that shape their economic lives. In an era of rising costs, growing inequality, and declining trust in institutions, that capacity is not a luxury. It is infrastructure for democracy. We left Vienna grateful to all speakers for the intellectual grounding; to our fellow educators for the knowledge exchange and the good company; to the organisers: THE CIVICS Innovation Hub, Znanje na djelu, Erste Financial Life Park, and ERSTE Foundation, FLiP centre. The next chapter is being written in rural classrooms and community halls across Europe. We're glad to be part of it. Sources OECD (2024), PISA 2022 Results (Volume IV): How Financially Smart Are Students?, OECD Publishing. Lo Prete, A. (2024), Political participation and financial education: Understanding personal and collective trade-offs for a better citizenship, Economics Letters / ScienceDirect. Lo Prete, A., Financial education: From better personal finance to improved citizenship, Journal of Financial Literacy and Wellbeing, Cambridge Core. Arthur, C. (2012), Financial Literacy Education for Citizens: What Kind of Responsibility, Equality and Engagement?, Citizenship, Social and Economics Education (SAGE). Integrative Economic Education to Combine Citizenship Education and Financial Literacy (ResearchGate). European Union / OECD (2023), Financial Competence Framework for Children and Youth in the European Union, OECD Publishing. Council of Europe, Reference Framework of Competences for Democratic Culture (RFCDC).
Životni skript: zašto ponavljaš iste obrasce i kako ih promijeniti?
Jesi li ikad primijetio/la da u različitim vezama završavaš s istim tipom problema? Ili da na poslu uvijek ulazi u istu vrstu sukoba --- bez obzira...
